LINE査定
車買取後の保険はそのまま?任意保険は自動解約されない正しい手続き
車を売るときは、任意保険をそのままにするのか、解約するのか、いつ手続きすればいいのか迷いやすいところです。
結論からいうと、車を売ったからといって任意保険が自動で解約されるわけではありません。
次の車に乗り換えるなら、基本は現在の契約を解約せずに「車両入替」を行います。しばらく車に乗らないなら、任意保険を解約したうえで中断証明書を取っておくことを検討してください。
また、自賠責保険は任意保険とは扱いが異なります。通常の買取では自分で先に解約せず、車と一緒に買取業者へ引き渡すのが基本です。
筆者コメント
筆者もこれまで複数台の車を売却してきましたが、保険を先に処理するより、まず売却先と車の引き渡し日を決め、その日程に合わせて任意保険を手続きする方がわかりやすいと感じています。
まだ売却先が決まっていないなら、保険を急いで解約する必要はありません。先に査定額を比較し、いつ車を手放すのかを確定させましょう。
車を売ったら任意保険はどうする?
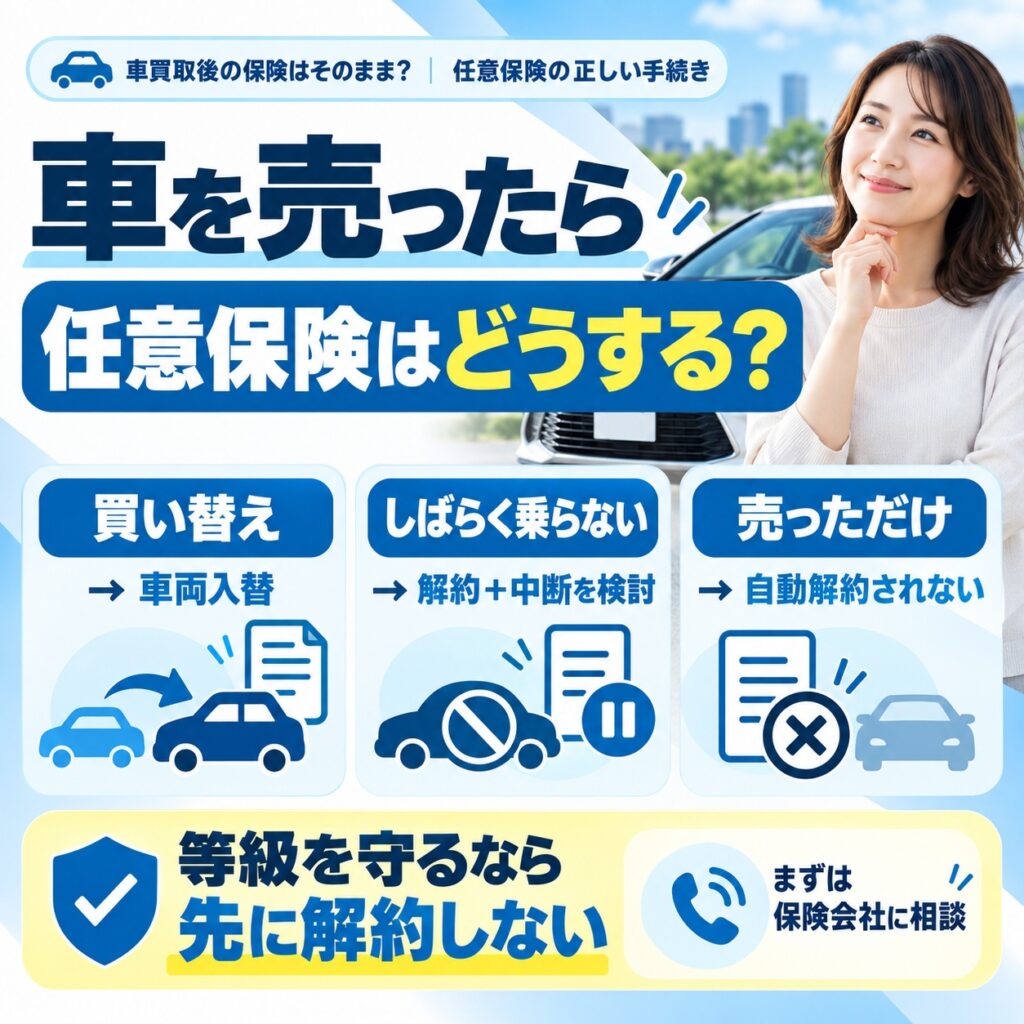
車売却後の任意保険は、次の車があるかどうかで考えると迷いません。
| 売却後の状況 | 基本的な対応 |
|---|---|
| すぐ次の車に乗り換える | 車両入替を検討する |
| 当面は車を持たない | 解約と中断証明書を検討する |
| 売却しただけで何もしていない | 保険会社へ連絡して手続きする |
大切なのは、「車を売ったらとりあえず解約」と考えないことです。
長く積み上げた等級を引き継げる可能性があるため、次の車が決まっている人ほど、先に解約しないよう注意してください。
売却後の任意保険で確認すること
買い替えるなら解約せず車両入替をする
車を売って別の車へ乗り換えるなら、まず検討したいのが任意保険の車両入替です。
日本損害保険協会の自動車保険Q&Aでも、所定の条件を満たす場合は、車両入替を行うことで現在の契約を継続できると案内されています。
車両入替ができれば、それまでの保険契約をいったん解約して新規契約を結び直す必要はありません。
たとえば現在の車を10月10日に売却し、次の車が10月10日に納車されるなら、そのタイミングに合わせて保険会社や代理店へ車両入替を依頼するイメージです。
ただし、入れ替えられる車の所有者や用途・車種などには条件があります。新しい車が決まったら、車検証など必要な情報を用意し、売却日・納車日とあわせて加入先へ伝えてください。
保険だけ先に解約してしまうより、売る車と次の車のスケジュールを固めてから手続きする方が安全です。
しばらく車に乗らないなら解約して中断証明書を検討する
車を売ったあと、すぐに次の車を買わない場合は、任意保険を解約して中断証明書を取得できないか確認しましょう。
中断証明書は、一定の条件を満たせば、将来再び自動車保険へ加入するときに中断前の等級を引き継ぐために使える制度です。
日本損害保険協会の中断特則に関する案内でも、車の譲渡・廃車・リース会社への返還などに伴って保険を中断した場合、中断前の契約内容を新しい契約へ適用する仕組みが示されています。
特に等級が上がっている人は、中断証明書を取らずに長期間空けてしまうのは避けたいところです。
「もう車には乗らない」と思っていても、数年後に生活環境が変わって再び車が必要になることはあります。発行条件を満たすなら、将来の選択肢を残す意味でも確認しておく価値があります。
ただし、中断証明書の発行期限や、再契約時に等級を引き継ぐ条件は保険会社や契約内容によって確認が必要です。
車を売っても任意保険は自動では解約されない
注意したいのが、車を買取業者へ渡せば任意保険も自動的に終わるわけではないことです。
JPUCの車売却後の手続き案内でも、車両入替や任意解約などの手続きは売主自身で行う必要があるとされています。
日本損害保険協会も、保険の対象となる車がなくなって補償が不要になった場合は、契約者が解約手続きを行う必要があると案内しています。
そのため、
「車を渡したから、保険会社にも情報が伝わるだろう」
と考えて放置しないでください。
売却先が決まり、車を引き渡す日が決まったら、加入している保険会社や代理店へ連絡しましょう。
1社査定で決めないでください
筆者が実際に使った車一括査定の中で、最もおすすめするのが「CTN車一括査定」です。
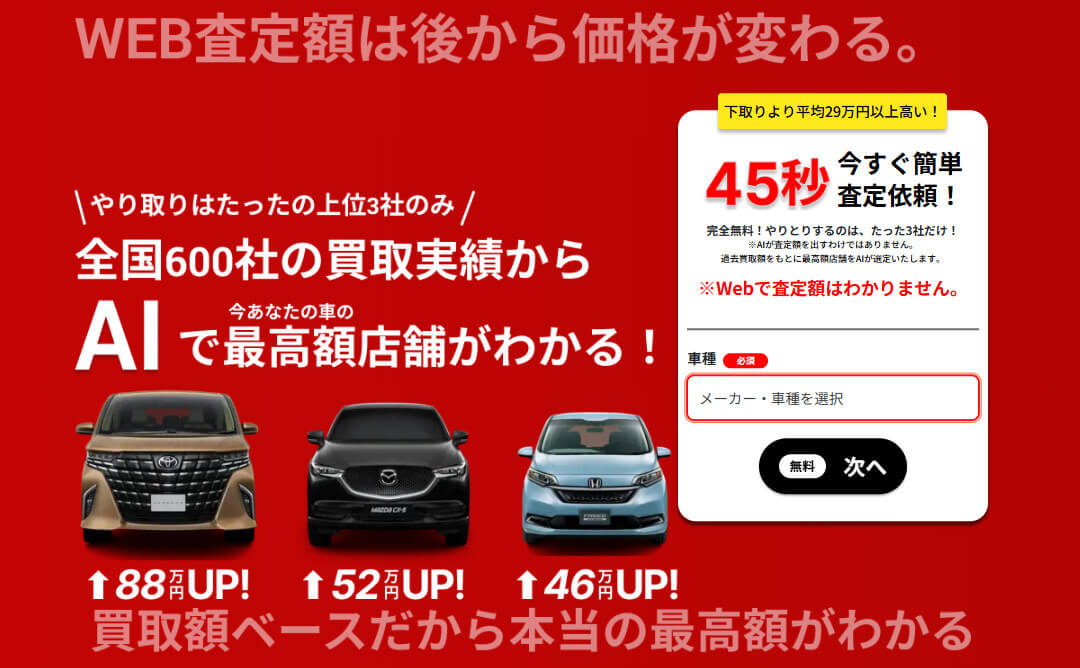
CTN車一括査定は、全国600社以上の買取実績データをもとに、AIがあなたの車を高く買い取った実績のある上位3社を厳選してくれる車一括査定サービスです。
やみくもに多くの買取店へ依頼するのではなく、高価買取が期待できる3社だけに絞って比較できるため、電話対応の負担を抑えながら高値売却を狙えます。
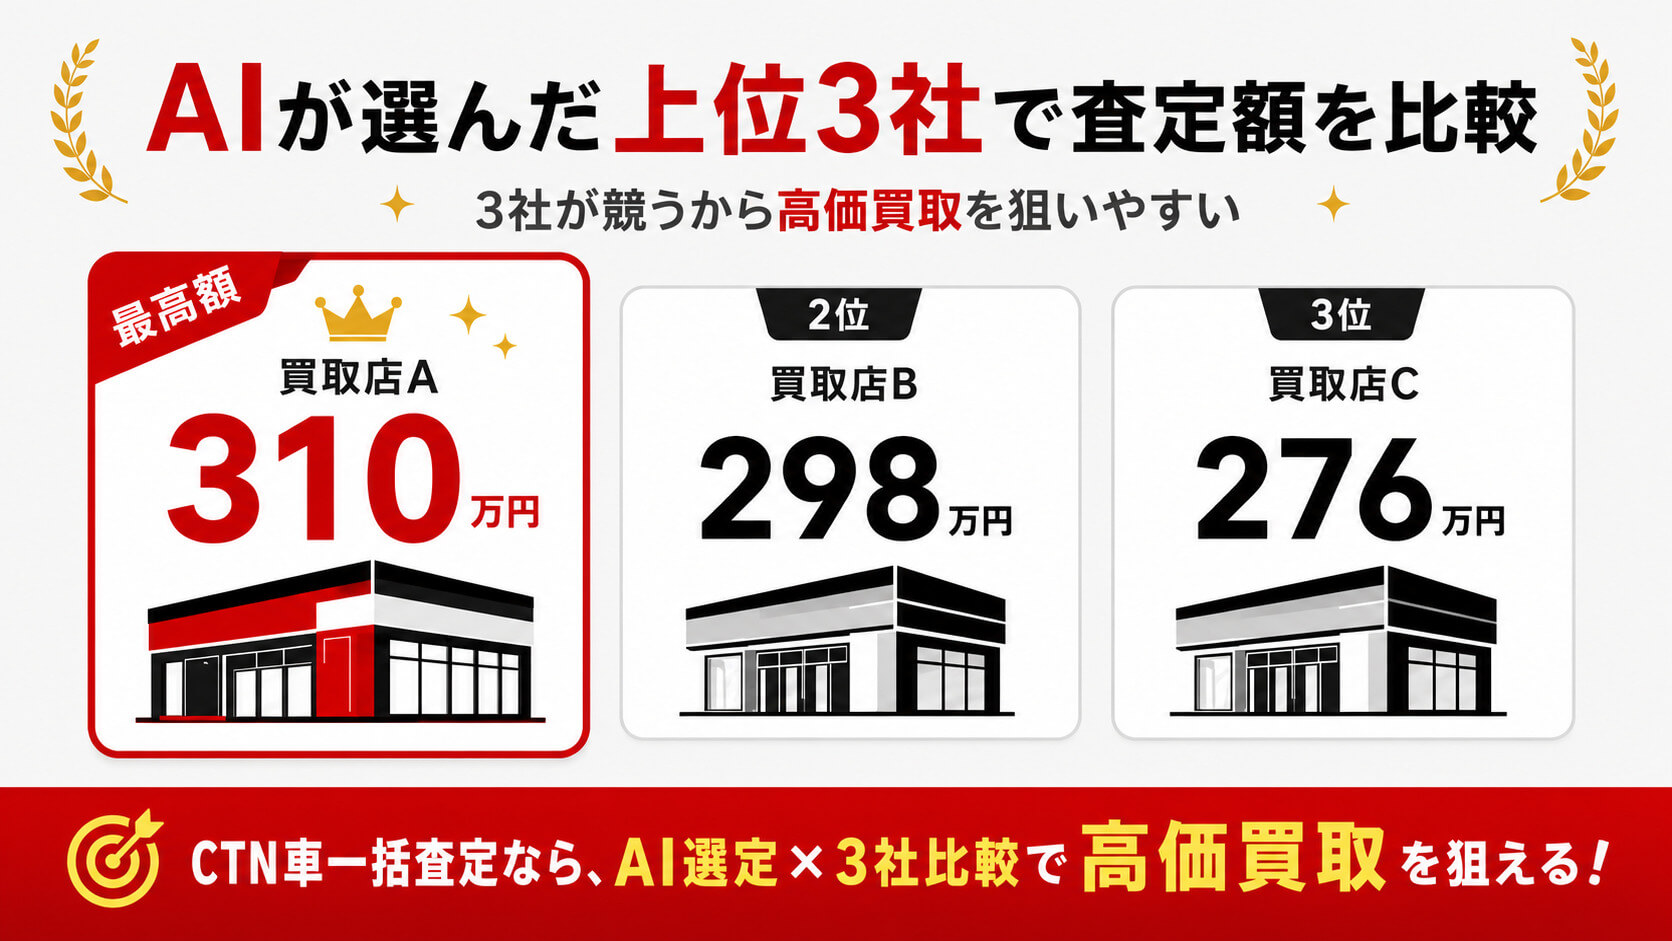
さらに、その3社が競い合うことで査定額が上がりやすく、愛車の最高額を引き出しやすいのも大きな特徴です。
\高価買取店の上位3社だけ交渉/
買取額は業者ごとの販路や得意車種で変わるため、1社だけで判断すると高く売れるチャンスを逃す可能性があります。
実際に、筆者のN-BOXもディーラー下取りでは71万円でしたが、車一括査定で複数社を比較した結果、約115万円で売却できました。
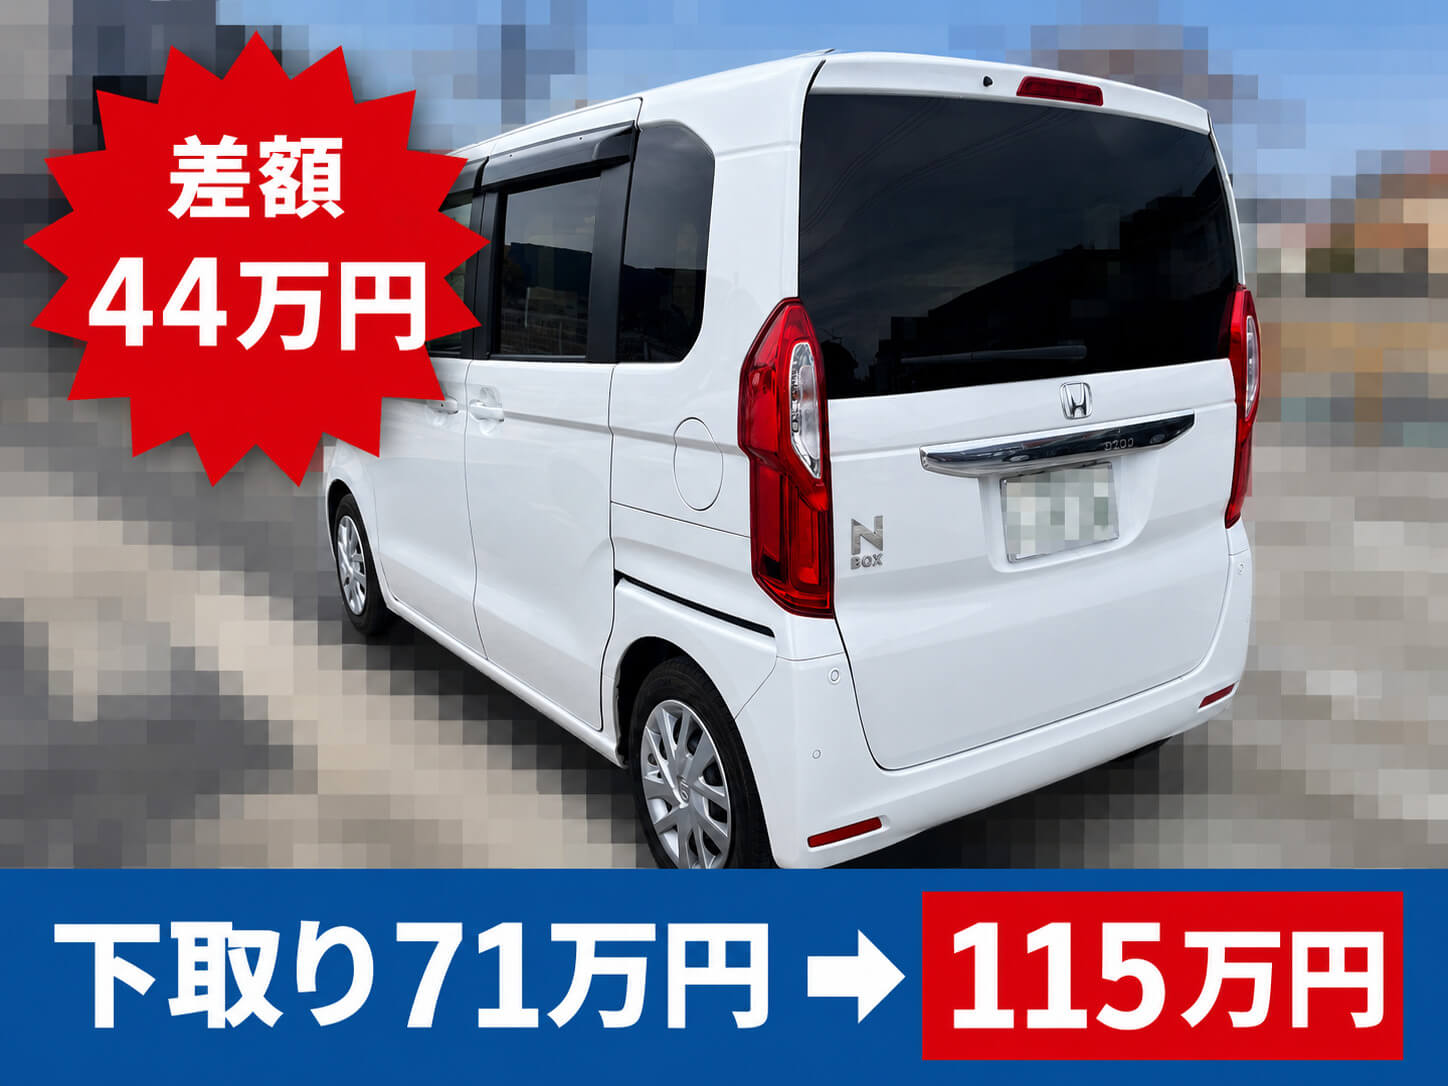
人気車種はもちろん、古い車や走行距離が多い車でも、1社だけで決めずに比較することが高価買取への近道です。
車を高く売るうえで大切なのは、最初から高く買える業者に見てもらうことです。
CTN車一括査定なら、愛車に合った買取業者を効率よく比較できます。
「下取り価格が妥当かわからない」「できるだけ高く売りたい」「でも電話ラッシュは避けたい」という方は、まずCTN車一括査定で今の買取額を確認してみてください。
\高価買取店の上位3社だけ交渉/
車売却で任意保険を解約するタイミング
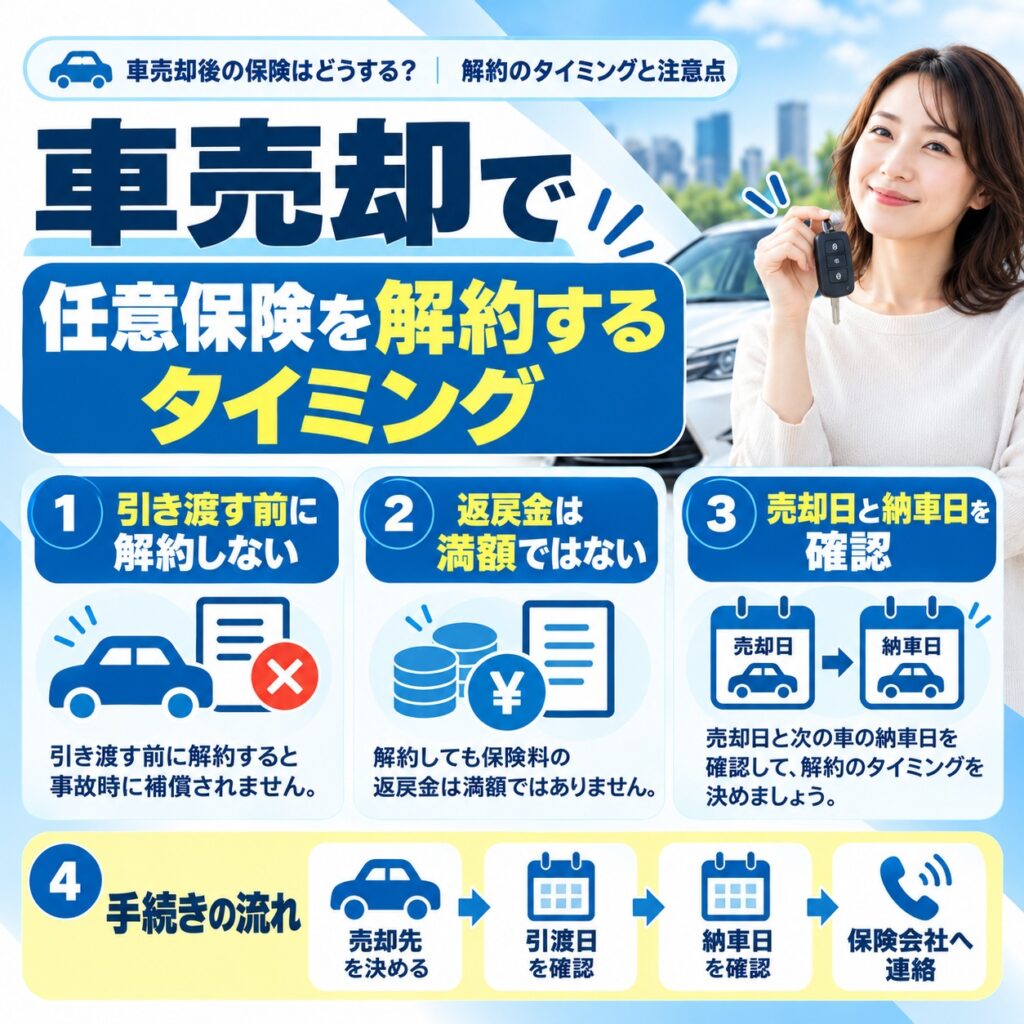
次の車へ車両入替をしないのであれば、任意保険は解約することになります。
ただし、解約するタイミングは「査定を申し込んだ日」や「売買契約をした日」ではなく、実際に車を使わなくなる日を基準に考えるのがおすすめです。
査定から引き渡しまで数日空くことも珍しくありません。その間も自分で車を運転するなら、必要な補償まで先に切ってしまうのは避けてください。
任意保険を解約する前に確認すること
車を引き渡す前に解約しない
任意保険を解約するなら、少なくとも車を使い終わる前に補償を切らないことが大切です。
筆者コメント
筆者が車を売却したときも、査定で売却先が決まった日と実際に車を引き渡した日は別でした。
こうした売却は珍しくありません。
契約した時点で「もう売った車だから」と保険を止めても、引き渡しまで自宅に置いていたり、最後に店舗まで運転したりする場合があります。
JPUCも、売買契約後から引き渡しまでに事故や車両損傷が起きた場合は、加入している損害保険会社と買取業者へ連絡するよう案内しています。
売却日程が決まったら、保険会社へ「○日に車を引き渡す予定」と伝え、いつ車両入替または解約をすればよいか確認するのが確実です。
解約返戻金は残りの期間分がそのまま戻るとは限らない
年払いなどで任意保険料を先に支払っている場合、途中解約すると未経過期間に応じた保険料が返還されることがあります。
ただし、「半年残っているから年間保険料の半分が返ってくる」と単純には計算できません。
日本損害保険協会の途中解約に関する案内では、途中解約時は残りの保険期間に応じて保険料が返還される一方、保険会社所定の計算方法などにより、残期間分がそのまま全額返るとは限らないと説明されています。
返戻金がいくらになるか知りたい場合は、加入している保険会社へ解約予定日を伝え、具体的な金額を確認してください。
返金額を少し増やすために補償を早く切るより、車を使い終わる日まで必要な補償を残す方を優先しましょう。
売却日と次の車の納車日を確認してから手続きする
買い替えでは、売る車の引き渡し日と次の車の納車日が同じとは限りません。
そのため、任意保険は次の順番で考えると整理しやすくなります。
- 売却先を決める
- 今の車の引き渡し日を決める
- 次の車の納車日を確認する
- 保険会社へ日程を伝える
- 車両入替または解約・中断を行う
特に、売却から納車まで間が空くケースは事前に相談してください。
車両入替の条件や補償開始日の扱いは契約によって異なるため、自分の判断だけで旧契約を解約し、新しい保険へ入り直すのはおすすめしません。
売却と納車の日程を先に決め、保険は最後にそれへ合わせる。この順番が一番わかりやすいです。
中断証明書が必要なケースといらないケース
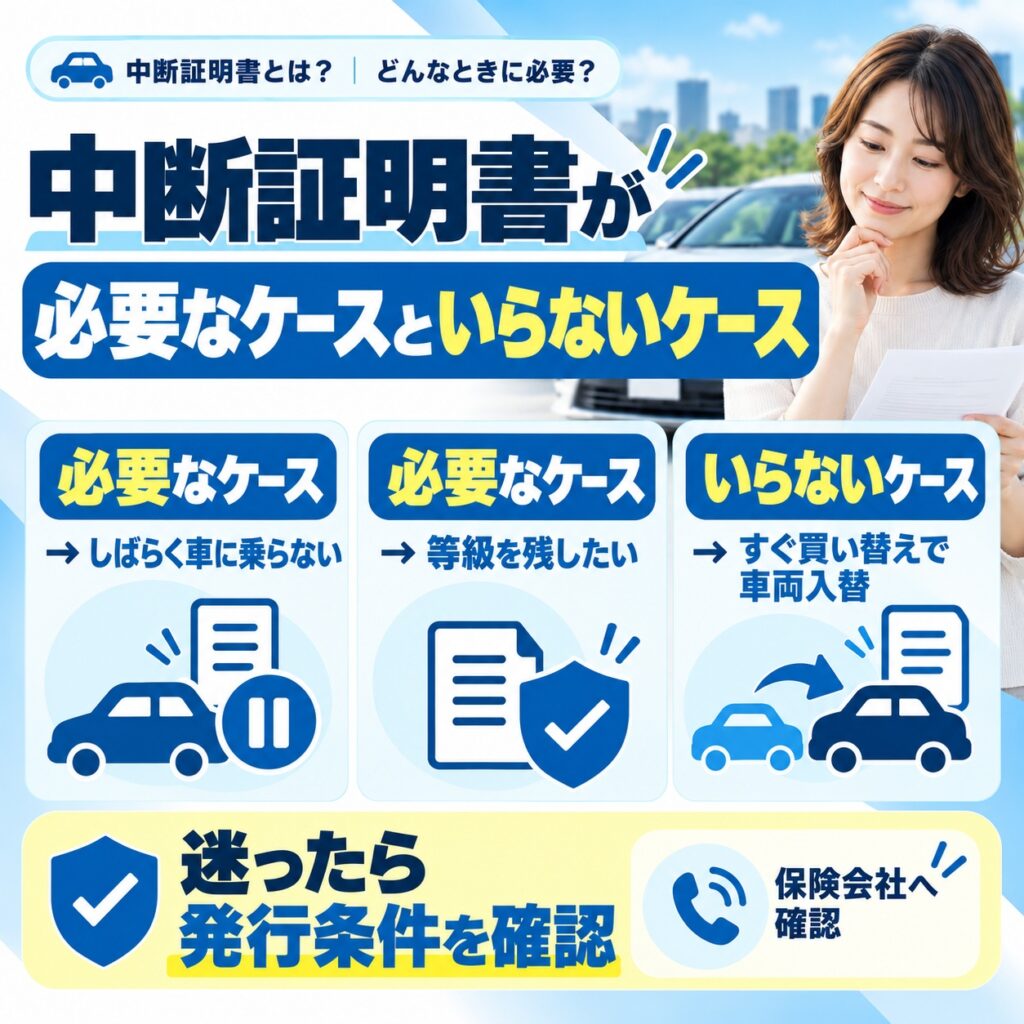
中断証明書は、車を売る人全員が必ず取るものではありません。
判断基準は、「今の等級を残しておきたいか」と「すぐ次の車へ契約を引き継げるか」です。
買い替えでそのまま車両入替できるなら、通常はわざわざ保険を中断する必要はありません。
一方で、車を手放してしばらく所有しないなら、中断証明書を確認しておく価値があります。
中断証明書が必要か判断するポイント
等級を残しておきたいなら中断証明書を検討する
任意保険には、事故歴などに応じて保険料へ影響するノンフリート等級があります。
長年無事故で高い等級になっている人が車を手放す場合は、その等級を失わないよう中断制度を確認してください。
日本損害保険協会の任意保険Q&Aでは、契約車両の廃車・譲渡・返還などに伴って契約を中断する場合、一定の条件を満たせば、新しい契約へ中断前の等級を引き継げると説明されています。
車を売った時点では次の購入予定がなくても、数年後に再び必要になる可能性があるなら、保険会社へ「中断証明書を発行できるか」と確認してください。
特に高い等級まで進んでいる人は、何も確認せず解約して終わらせるのはもったいありません。
車両入替できるなら中断証明書は基本的に必要ない
一方、車を売るのと同時に別の車へ乗り換えるなら、まず車両入替を検討します。
中断証明書は「保険を一度中断して、将来もう一度契約する」ために使うものだからです。
次の車へそのまま契約を引き継げるのであれば、わざわざ解約して中断する必要性は低くなります。
「車を売る=中断証明書」と覚えるのではなく、
買い替えなら車両入替、車を持たないなら中断を検討
と分けて考えるとわかりやすいです。
中断証明書は発行条件と再契約時の条件を確認する
中断証明書には発行条件があります。
車を売却した、廃車したといった理由だけでなく、いつまでに申請する必要があるか、将来どのような条件なら等級を引き継げるかも確認が必要です。
保険会社によって手続きの案内や必要書類も異なるため、ネット上の一般論だけで判断せず、現在加入している保険会社へ確認してください。
中断証明書のデメリットを挙げるなら、手続きが必要で、将来の再契約時にも所定の条件を満たす必要があることです。
しかし、今後また車に乗る可能性があり、現在の等級を引き継げるのであれば、手間だけを理由に「いらない」と判断するのはおすすめしません。
自賠責保険は車売却時に解約しないのが基本
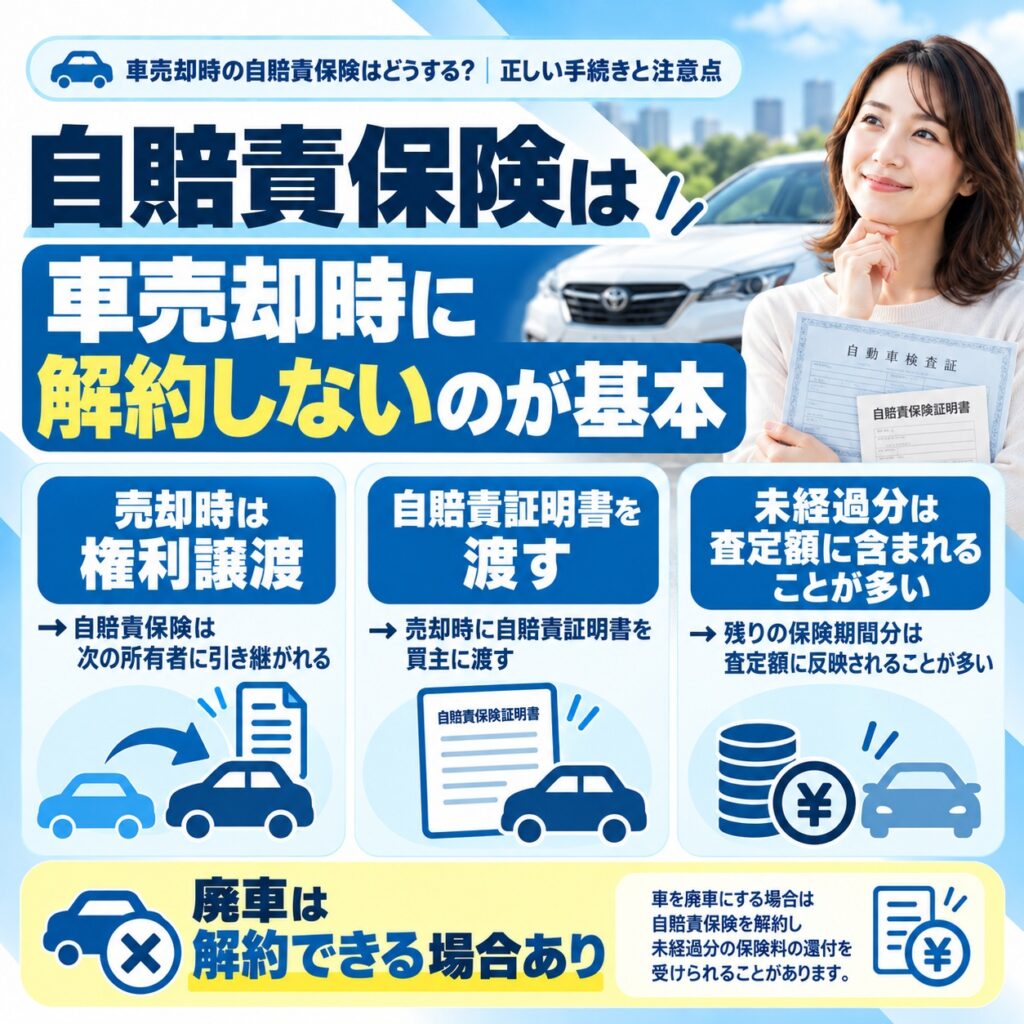
任意保険と自賠責保険は、売却時の扱いを分けて考える必要があります。
任意保険は契約者が車両入替や解約を行いますが、通常の中古車買取では、自賠責保険を自分で先に解約するのが基本ではありません。
自賠責保険証明書は売却時の必要書類の一つとして、車検証などと一緒に買取業者へ渡します。
自賠責保険の売却時の扱い
車と一緒に権利譲渡する
国土交通省の自賠責保険・共済FAQでは、自動車を譲渡する場合、自賠責保険について契約者変更、つまり権利譲渡の手続きが必要だと案内されています。
JPUCも、車を売却する場合は自賠責保険を基本的に解約せず、権利譲渡するため、自賠責保険証明書を買取業者へ引き渡すと説明しています。
そのため、買取業者へ売る予定なのに、自分の判断だけで先に自賠責保険を解約しないでください。
通常は売却先の案内に従って必要書類を渡せば進められます。
未経過分は売買金額に含まれることが多い
「自賠責がまだ半年残っているなら、その分のお金が別に返ってくるのでは」と考える人もいるかもしれません。
しかし、通常の中古車売却では、自賠責保険の未経過分相当額は買取金額に含まれていることが多いです。
JPUCの売買契約に関する案内でも、自賠責保険の未経過分は売買契約金額に含まれるケースが多いと説明されています。
査定額を見るときは、金額だけでなく、
「自賠責の未経過分は査定額に含まれていますか」
と確認しておくと、売却後の認識違いを防ぎやすくなります。
廃車する場合は解約して返戻金を受け取れることがある
中古車として譲渡する場合と、廃車する場合では扱いが異なります。
国土交通省によると、車を廃車した場合は、加入している損害保険会社や共済組合で自賠責保険を解約できます。廃車しただけで自動解約されるわけではなく、保険会社などで解約手続きをした時点で契約が終了します。
また、保険期間が残っていれば返戻金が発生する場合がありますが、残期間分がそのまま全額戻るわけではありません。
つまり、中古車として売却するなら基本は権利譲渡、廃車なら解約できる場合がある
という違いを押さえておけば十分です。
買取業者が再販するのか廃車にするのかわからない場合は、自賠責を自分で処理せず、契約前に業者へ確認してください。
保険で修理した車でも買取できる
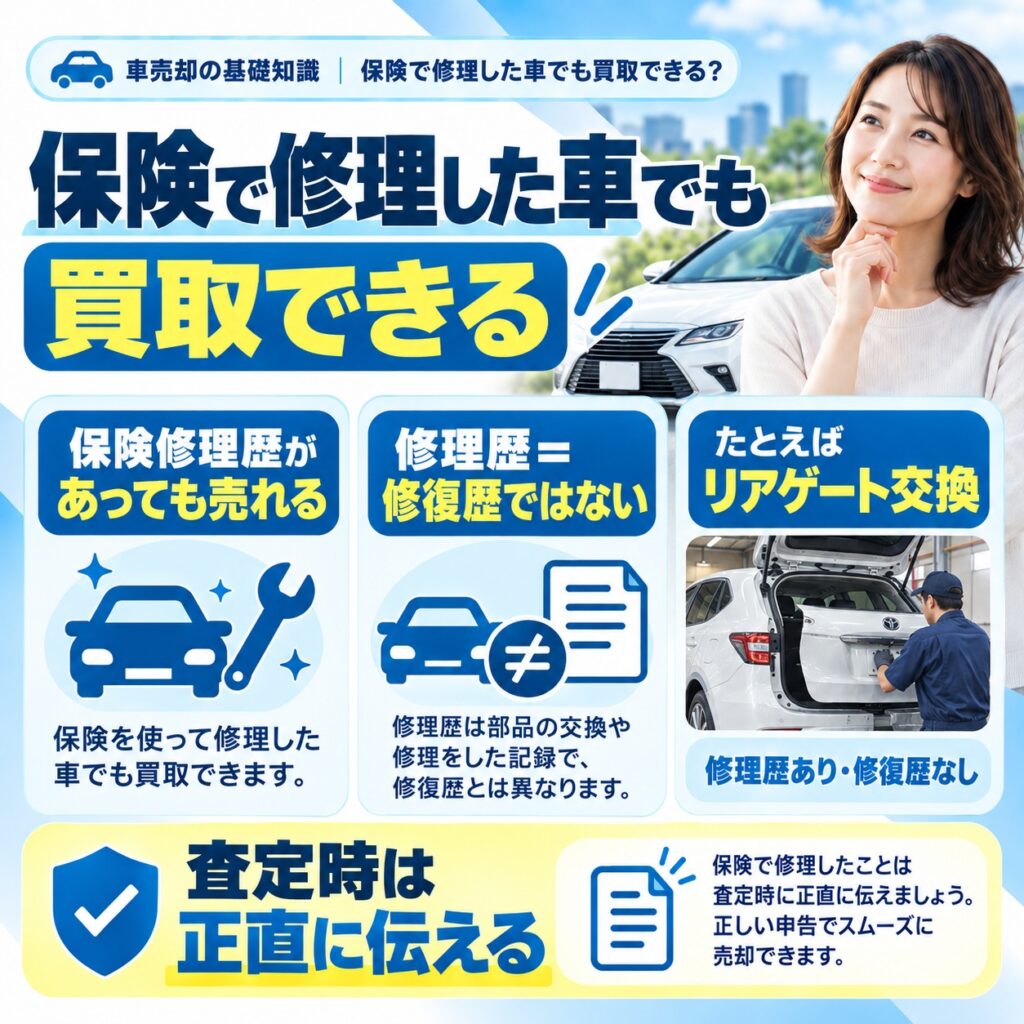
「事故で保険を使って修理した車は売れないのでは」と不安になる人もいますが、保険を使った修理歴があるだけで買取できなくなるわけではありません。
重要なのは、保険を使ったかどうかではなく、車のどこをどの程度修理したかです。
筆者コメント
筆者自身が売却したアルファードも、以前リアゲートをぶつけ、車両保険を使って新品へ交換したことがありました。
それでも査定では「修理歴あり・修復歴なし」という扱いでした。
保険修理歴がある車の査定ポイント
保険を使った修理イコール修復歴ではない
中古車査定でいう「修復歴」は、単に一度でも修理した車という意味ではありません。
JPUCは、車体の骨格部分を損傷し、修正や交換をした車を修復歴車と説明しています。一方、キズやへこみなどフレームへ影響しない部分の修理・交換は事故歴・修理歴であり、必ずしも修復歴には該当しません。
そのため、
「保険を使ったから修復歴車になる」
「部品交換をしたから必ず大幅に査定が下がる」
とは限りません。
大切なのは、保険を使った事実より、実際にどの部分を修理・交換したかです。
リアゲート交換でも修理歴あり・修復歴なしだった
筆者のアルファードは、リアゲートを単独でぶつけ、保険を使って新品へ交換していました。
売却時にはそのことを査定士へ伝えましたが、骨格部分まで損傷した修復歴車ではなく、「修理歴あり・修復歴なし」と判断されています。
筆者コメント
結果的に、ディーラー下取りでは約260万円だった車を複数の買取業者に査定してもらい、最終的には約365万円で売却できました。
もちろん、すべての修理歴車が同じような評価になるわけではありません。
車種、年式、走行距離、需要、修理した場所、修理状態などによって査定額は変わります。
ただ、少なくとも「保険修理をしたことがあるから高く売れない」と最初から諦める必要はありません。
修理歴は隠さず査定時に伝える
事故や修理の履歴を知っているなら、査定時に正直に伝えてください。
JPUCも、把握している修復歴や不具合などを申告せず売却すると、契約後の減額や契約解除などのトラブルにつながる可能性があると注意しています。
筆者コメント
筆者が査定を受けるときも、わかっている修理歴は先に伝えるようにしています。
中古で購入した車など、過去の履歴をすべて把握できないこともあります。その場合は、知らないことまで推測して答える必要はありません。
「自分が所有してからは事故をしていない」
「購入前の履歴はわからない」
「この部分は保険で交換した」
というように、わかっている範囲をそのまま伝えれば十分です。
プロの査定士に現車を確認してもらい、そのうえで金額を出してもらう方が、売却後の減額トラブルも避けやすくなります。
査定額は保険修理歴だけで決まらない
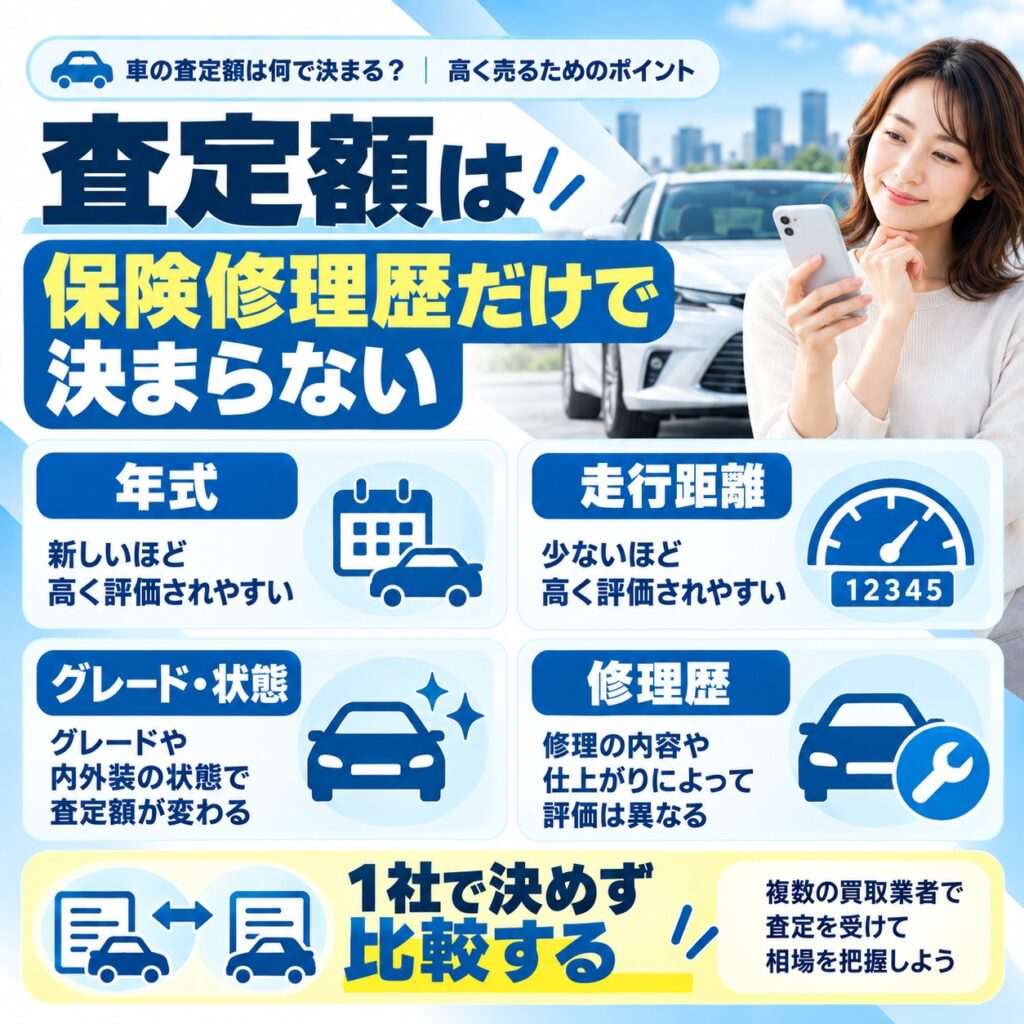
車を売るときに修理歴があると、そこばかり気にしてしまいがちです。
しかし、実際の査定では修理歴だけを見て金額が決まるわけではありません。
筆者コメント
筆者が複数台の売却を経験して強く感じたのは、車の評価は一つの条件だけで決まらず、さらに業者によって提示額にもかなり差が出るということです。
修理歴がある車ほど、「どうせ安いだろう」と1社の査定だけで決めない方がいいと考えています。
査定額を見るときの判断ポイント
年式や走行距離など車全体の条件で評価される
中古車の査定では、車種、年式、走行距離、グレード、ボディカラー、車両状態、修理・修復歴など複数の要素を見て判断されます。
実際、筆者が売却対応した古いフーガでは、両側のドアを外して修理した形跡が査定で見つかりました。
それでも骨格部分に問題はなく、「修理歴あり・修復歴なし」という扱いでした。
筆者コメント
購入店とディーラーの下取りではどちらも0円でしたが、複数社を同時に査定へ呼んで入札してもらった結果、最終的には18万円で売却できています。
修理歴だけを見て「この車には価値がない」と判断するのではなく、実際に現車を見てもらうことが重要です。
1社だけで決めず複数社の査定額を比較する
車の売却で筆者が最も重視しているのは、1社の査定だけで決めないことです。
買取業者によって、得意な車種や販売先、輸出ルートなどが違うため、同じ車でも提示額に差が出ます。
筆者コメント
筆者のN-BOXでも、ディーラー下取りは約71万円でしたが、車一括査定で複数社を比較した結果、最終的に約115万円で売却できました。
約44万円の差です。
もちろん、一括査定を使えば必ず同じように高くなるわけではありません。しかし、1社だけの金額を見て決めてしまえば、それより高く買える業者がいても気づけません。
筆者コメント
筆者は複数台の売却を経験してから、「高く売るなら比較すること」より一歩踏み込み、「最初から複数社が競争する状態を作ること」が大切だと考えるようになりました。
CTN車一括査定は、公式サイトの案内によると、提携業者600社以上のネットワークを持ち、最大15社の査定から高価買取が期待できる3社に絞って利用者へ紹介する仕組みです。利用者がやり取りするのは上位3社だけなので、多数の業者から連絡を受ける負担を抑えながら比較できます。
なお、CTNは買取業者そのものではなく、利用者と買取店をつなぐマッチングサービスです。現車確認や売買契約、車の引き渡し、代金の支払いは、紹介された買取店と直接行います。
保険修理歴がある車や古い車でも、最初から「値段がつかない」と決めつける必要はありません。
修理歴は正直に伝え、その条件も含めて複数社に査定してもらう。そのうえで最も納得できる業者を選ぶのが、筆者がおすすめする売り方です。
まとめ
車を売却するときの保険手続きは、任意保険と自賠責保険を分けて考えてください。
次の車へすぐ乗り換えるなら、任意保険は解約せず車両入替を検討します。しばらく車を持たないなら、任意保険を解約すると同時に、中断証明書を発行できないか確認しましょう。
車を売っただけで任意保険が自動解約されるわけではありません。売却先と引き渡し日が決まった段階で、保険会社や代理店へ連絡するのがおすすめです。
一方、通常の中古車売却では、自賠責保険を自分で先に解約する必要はありません。自賠責保険証明書を車と一緒に引き渡し、権利譲渡するのが基本です。廃車の場合は扱いが変わるため、買取業者と加入先へ確認してください。
また、過去に保険を使って車を修理していても、それだけで修復歴車になるわけではありません。
筆者の売却経験でも、部品交換があっても「修理歴あり・修復歴なし」と評価された車があります。知っている修理歴は査定時に正直に伝えたうえで、現車を見てもらいましょう。
そして、保険修理歴があるからといって1社の査定額だけで諦めないことも大切です。
筆者コメント
筆者自身、ディーラー下取りと複数社査定で数十万円の差が出た経験があります。車を売るなら、まず複数社を比較して売却先と引き渡し日を決め、その後に任意保険を車両入替・解約・中断のどれにするか決める。この順番で進めると、保険でも売却価格でも後悔しにくくなります。